8月26日晚成都银行发布半年报,参股的锦程消金上半年营收65738.34万元,同比增16.6%,净利润5620.07万元,同比近乎腰斩。
这家2010年成立、注册资本刚在去年翻倍到10亿元的全国首批消金公司,交出了增资后第一份半年成绩单,资本金厚了,赚钱能力却薄了
增资到位净利没到位
2026年上半年净利却只有5620.07万元。对比上一期,2025年上半年锦程消金净利1.1亿元,同比还增了37.5%,当时业内说它扭转了2024年的颓势。
一年过去,净利从1.1亿跌到5620万,降幅48.9%,比2024年上半年的下滑幅度还狠。
往前捋,2024年上半年净利8022.55万元降49.62%,2024年全年2.07亿元降21.07%,2025年全年1.58亿元再降23.67%,到2026年上半年,跌幅直接奔着腰斩去。
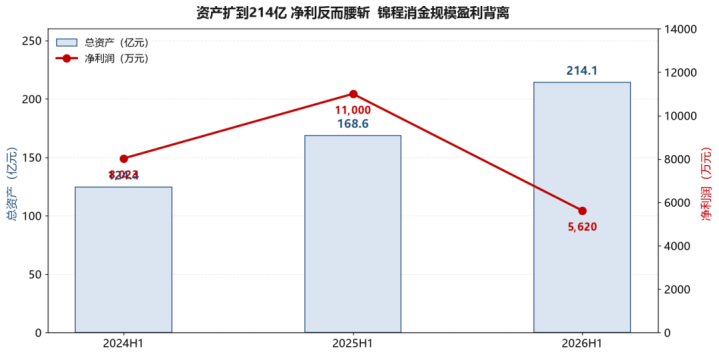
2026年上半年营收65738.34万元,同比增16.6%,总资产214.06亿元,净资产27.02亿元。规模在扩张,盈利在塌缩,净利率从2025年上半年的19.5%掉到8.55%。
规模在冲,利润在掉,这种剪刀差背后,是整个消费金融行业的定价环境变了。利率压降、获客变贵、优质客群被头部机构分食,中腰部机构靠冲量换利润的老路子越来越窄。不过好在锦程还有部分线下房抵业务作为根基。
年化净资产收益率算下来只有4.16%,去年同期是8.47%。
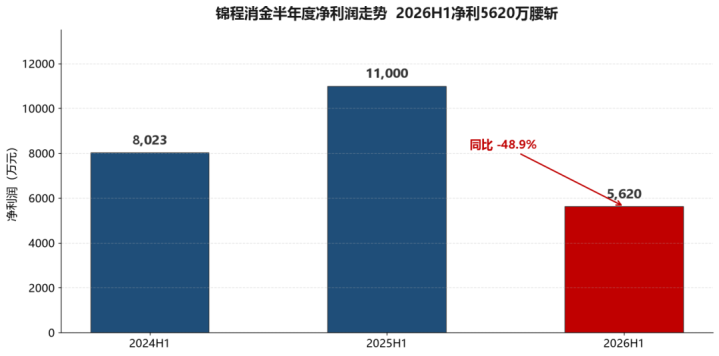
图:锦程消金半年度净利润走势
首批试点的光环,撑不起现在的局面
说起来,锦程消金的资历在行业里是排得上号的,2010年2月成立,是全国首批试点的4家消费金融公司之一,也是中西部第一家持牌消金。
发起时的股东组合颇有讲究,成都银行携手马来西亚丰隆银行共同设立,此后的股权结构几经调整,目前成都银行持股39.99%、成都天府软件园28.20%、周大福17.85%、成都交子新兴金融投资集团10%,阵容不能算差。
成都市属国资持股接近80%。
2025年3月,金融监管总局四川监管局批复同意锦程消金把注册资本从4.2亿元增至10亿元,成都银行的持股比例顺势提升至39.99%。
(增资本来是个好信号,说明股东还愿意加注)
可增资落地后的第一个完整周期,交出来的却是利润腰斩的成绩单,多少有些难堪。
管理层也在换血,2026年4月,来自成都银行的高管李婉容正式出任锦程消金董事长,公开资料显示她此前担任成都银行副行长,财务出身,早年做过建设银行成都分行信托投资公司计划财务部经理。
还有一个不太起眼的信息值得记一笔,2026年7月,锦程消金被成都高新技术产业开发区人民法院列为被执行人,案号(2026)川0191执11018号,此前2019年至2022年间已有过4次类似记录。单笔金额不算大,但对一家持牌消金来说,被执行记录反复出现,终归不是什么好信号。
98策略提示:文章来自网络,不代表本站观点。